私たちの生活において重要な要素の一つが年金です。老後の安心を支えるこの制度について、どのように受け取ることができるのかを理解することは非常に大切です。この記事では、年金 どうやってもらうか、その手続きや必要書類について詳しく解説します。
多くの人が年金制度について不安を感じています。しかし正しい知識を持つことで、その不安を軽減することができます。私たちは、実際に年金を受け取るためのステップや注意点を明確にし、皆さんがスムーズに手続きを進められるようサポートします。この情報は特に初めて年金申請を考えている方々にとって役立つでしょう。
あなたも自分自身や家族のために年金 どうやってもらうか考えたことがありますか?その方法や具体的な流れについて、一緒に学んでいきましょう。
年金 どうやってもらう方法の基本
年金を受け取る方法には、いくつかの基本的なステップがあります。私たちはまず、自分がどのような年金制度に該当するのかを理解し、それに基づいて手続きを進める必要があります。また、申請時期や必要書類も重要ですので、事前に確認しておくことが大切です。
年金受給の流れ
年金を受け取るためには、以下のプロセスを踏むことになります。
- 年金加入期間の確認
自分がどれだけの期間年金に加入していたかを確認します。加入期間によって、受け取れる年金額が変わります。
- 申請書類の準備
必要な書類は制度によって異なるため、自分が該当する制度で何が必要なのか調べます。一般的には以下のような書類が必要です。
- 年金手帳
- 身分証明書(運転免許証など)
- 銀行口座情報
- 申請手続き
書類を準備したら、所定の機関へ提出します。多くの場合、市区町村役場や社会保険事務所で手続きができます。
- 審査と通知
提出した書類に基づいて審査され、その結果は後日通知されます。この際、不備や追加情報が求められることもありますので注意しましょう。
- 支給開始
審査が完了し問題ない場合、指定した銀行口座に年金が振り込まれ始めます。この段階で初めて実際に年金を「どうやってもらう」ことになるわけです。
これらは一般的な流れですが、各人によって状況は異なるため、不明点は専門機関で相談することをおすすめします。また、自身のケースについて具体的なアドバイスを得ることで、よりスムーズな手続きにつながります。
必要な書類と手続きの詳細
年金を受け取るためには、適切な書類と手続きを整えることが不可欠です。私たちは、必要な書類について詳しく見ていき、それに基づいて手続きの流れを把握することで、スムーズに年金を「どうやってもらう」のかを理解できます。以下では、具体的な書類や手続きの詳細をご紹介します。
必要な書類
年金申請には、いくつかの重要な書類が必要です。これらは制度によって異なる場合がありますが、一般的に求められるものは次の通りです。
- 年金手帳:自身の年金加入状況を証明するための基本的な書類です。
- 身分証明書:運転免許証やマイナンバーカードなど、自分自身であることを確認できるものが必要です。
- 銀行口座情報:受給開始後に振り込まれるため、自分名義の口座情報が求められます。
- 所得証明書(場合による):特定の制度では収入状況を示すために必要になることがあります。
- 住民票(場合による):住所確認として使用されることがあります。
申請手続きの流れ
準備した書類をもとに、実際の申請手続きを進めます。このプロセスは以下のようになります。
- 窓口への提出:
所定の機関、市区町村役場または社会保険事務所で申し込みます。受付時間や場所について事前に確認しておくと良いでしょう。
- 審査期間:
提出した書類が正確であれば、通常1ヶ月程度で審査結果が通知されます。不備があった場合には追加資料が求められることもありますので、その点にも注意しましょう。
- 支給決定通知:
審査後、支給決定のお知らせが届きます。この時点で正式に年金受給者となります。また、この通知には初回振込日や振込額も記載されていますので、大変重要です。
年金を受け取る際の重要な要素の一つが「受給開始年齢」です。この年齢は、私たちの将来の生活に大きな影響を及ぼすため、慎重に考える必要があります。受給開始年齢を選ぶことによって、月々の支給額や総受給額が変わるため、自分自身のライフプランや経済状況に応じて最適なタイミングを見極めることが肝心です。
受給開始年齢と支給額
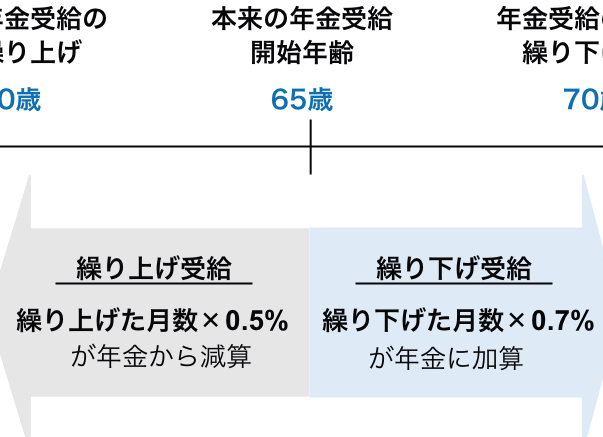
受給開始年齢は通常65歳ですが、早期に受け取ることも可能です。例えば、60歳からの早期受給を選択すると、その後毎月支払われる金額は減少します。一方で、70歳まで待つことで、増額された支給額を得られるという特典もあります。このように、自身の健康状態や収入ニーズに基づいて選択することが重要です。
| 受給開始年齢 | 月々の支給額 | 総合的な影響 |
|---|---|---|
| 60歳 | 減少した金額(例:20%減) | 早期資金需要には対応できるが長期的には損失あり。 |
| 65歳(標準) | 基本的な支給額(基準通り) | 安定した生活費として利用可能。 |
| 70歳以上 | 増加した金額(例:30%増) | 老後資産形成に寄与するが短期間で不足感あり。 |
健康状態とライフプランとの関連性
また、個人の健康状態も重要な判断材料です。もし長生きを予想している場合、高い月々の支払いや遅延されたスタートは有利になります。しかし、一方で急激な健康悪化など不安要素がある場合は早めに手続きを進めることも考慮しなくてはいけません。このように、「年金 どうやってもらう」かという視点だけではなく、自分自身の日常生活や将来設計にも目を向けながら慎重に決定しましょう。
A/Bテスト:
- A: 65歳から標準的な年間収入として計画するケース。
- B: 70歳まで待機し、更なる財政的余裕を持つケース。
- C: 60歳から早期引き出しし、不足になった際どこから補填するか検討するケース。
このようなシナリオ分析によって自分自身への最良策について理解を深めていくことで、「どうやってもらう」のかだけではなく、その先につながる豊かな人生設計へと繋げていくことができます。
年金制度の種類と選択肢
私たちが年金を受け取る際に考慮すべき重要な要素の一つは、どの年金制度を選択するかということです。日本には主に公的年金と私的年金の二つの大きなカテゴリーがあります。それぞれ異なる特徴や利点があるため、自分自身のライフスタイルや将来設計に応じて最適な選択肢を見極める必要があります。
公的年金
公的年金は、日本政府が運営する制度であり、全国民が加入することが義務付けられています。この制度には以下のような種類があります:
- 国民年金(基礎年金): 全ての国民が加入し、老後に一定額を支給されます。
- 厚生年金: 会社員や公務員など、雇用されている人々向けに提供されるもので、給与によって支給額が変動します。
これらは基本的に老後資産形成に寄与しますが、その内容や受給条件は異なるため、それぞれについて理解しておくことが重要です。
私的年金
私的年金は、自分自身で積み立てたり企業から提供されたりする任意の制度です。こちらにもいくつかのタイプがあります:
- 確定拠出型年金(iDeCo): 自分で掛け入れる額を決め、その運用成績によって将来受け取る額が変わります。
- 個人年金保険: 保険会社と契約し、定期的な支払いによって将来的に一定額を受け取ります。
これらは、公的年金だけでは不足しそうな生活資金を補う手段として非常に有効です。
| 制度名 | 特長 | メリット |
|---|---|---|
| 国民年金 | 全員加入義務 | 最低限度の生活保障。 |
| 厚生年金 | 給与連動型 | 収入増加時には支給額も増える。 |
| iDeCo | 自分で積み立て (税優遇あり) |
自由度高く資産形成可能。 |
| 個人年金保険 | 契約による固定収入 (保障なし) |
安心感と計画性。 |
それぞれの制度には独自の強みと弱みがありますので、「年金 どうやってもらう」際には、この知識を活かして自分自身に合ったプランニングを行うことが成功への鍵となります。
よくあるトラブルと対処法
年金を受け取る際に、私たちが直面する可能性のあるトラブルは多岐にわたります。これらの問題を事前に理解し、適切な対処法を知っておくことで、スムーズな手続きを実現できます。ここでは、よくあるトラブルとその解決策について詳しく説明します。
受給資格の確認不足
年金制度には異なる受給資格がありますが、多くの場合、自分自身の条件を正確に把握していないことが原因でトラブルが発生します。例えば、必要な加入期間や特定の条件を満たしていない場合があります。このような状況では、以下の対処法が有効です:
- 自分の加入記録を確認する: 厚生労働省や年金事務所から提供される「年金定期便」を活用しましょう。
- 専門家への相談: 年金アドバイザーや社労士に相談することで、自身の権利や選択肢について詳しい情報を得ることができます。
書類不備による遅延
年金申請時には、多くの書類が必要ですが、不備があると申請手続きが遅れることがあります。この問題は特に注意深く対応する必要があります。次のステップで解決できます:
- 必要書類リストを作成する: 必要な書類を一覧化し、一つ一つチェックリストとして使用しましょう。
- 提出前に再確認: 書類提出前には必ず内容を再確認し、不明点はあらかじめ解消しておきましょう。
支給額についての誤解
支給される年金額について誤った理解から来るトラブルもあります。これは特に、公的年金と私的年金との違いや計算方法について混乱することから起こります。そのため、以下のポイントに留意してください:
- 支給額シミュレーションツール利用: 自身で簡単に将来受け取れる年金額を試算できるツールがありますので、それらを利用してみましょう。
- 定期的な見直し: 年齢やライフスタイルによって変わりうる受給プランについては定期的に見直すことが重要です。
| トラブル | 主な原因 | 対処法 |
|---|---|---|
| 受給資格未確認 | 加入期間不足など | 記録確認・専門家相談 |
| 書類不備による遅延 | 提出資料不足・誤り | チェックリスト作成・再確認 |
| 支給額誤解 | 計算方法不明瞭など | シミュレーションツール利用・見直し実施 |
これら一般的なトラブルとその対処法について認識しておけば、「年金 どうやってもらう」際にも安心して手続きを進められます。不安や疑問点は早めに解消し、自信を持って行動しましょう。