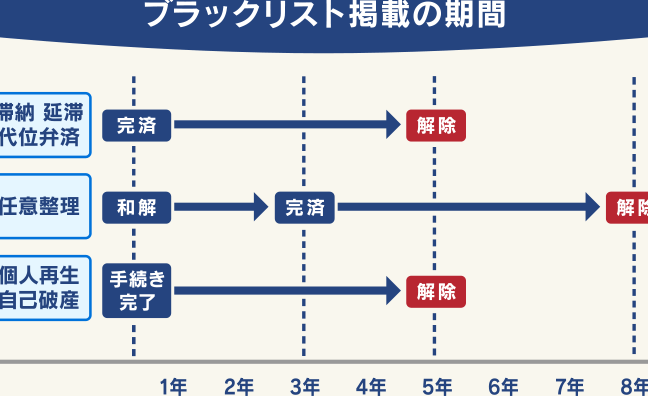
ブラックリストに載ることは誰にとっても避けたい事態です。私たちは、ブラックリスト どうやってのるかを理解し、その防止策を知ることが重要です。この問題は特に金融業界で深刻であり、信用情報がどのように影響するかを考える必要があります。
私たちの目的は、ブラックリストに載らないための具体的な方法と対策について詳しく解説することです。適切な管理を行うことで、信用情報を守り、不安から解放される道筋が見えてきます。あなたも自分自身や大切な人々を守りたいと思いませんか?この記事ではその手助けとなる情報をご提供しますのでぜひご覧ください。
ブラックリスト どうやってのる方法とその影響
ブラックリストに載る方法は、主に信用情報機関が管理するデータベースへの不履行や遅延情報の記録によって決まります。私たちが注意すべき点は、これらの情報がどのように蓄積され、どれほどの影響を及ぼすかです。具体的には、以下の要因によってブラックリストに登録される可能性があります。
ブラックリスト登録の主な原因
- 支払い遅延: 借入金やクレジットカードの支払いを期限までに行わない場合。
- 債務不履行: 法的措置を受けた場合や返済できない状態になったとき。
- 自己破産: 破産手続きが開始された場合も含まれます。
これらの状況は、私たちの日常生活にも大きな影響を与えます。特に金融機関から新たな融資を受ける際には、この情報が厳しくチェックされるため、ブラックリスト入りしていると判断されれば、多くの場合融資を断られることになります。また、不動産賃貸契約などでも同様に影響があります。
ブラックリストへの影響
- 融資条件の悪化: ブラックリスト入りすると、高い金利でしか借り入れができなくなることがあります。
- クレジットカード利用制限: 新規発行や更新時に拒否されることがあります。
- 就職活動への支障: 一部業界では信用調査が実施され、その結果によって雇用条件が左右されることもあります。
このような影響を避けるためにも、日頃から正しい金融管理を心掛ける必要があります。もし万が一ブラックリスト入りしてしまった場合でも、早期対策として信用回復方法について知識を持つことが重要です。このセクションでは、その対策について次章で詳しく説明します。
信用情報機関がブラックリストを作成するプロセス
は、複数のステップから構成されています。まず、各金融機関やクレジットカード会社から提供されるデータが収集され、それをもとに個々の信用状況が評価されます。この評価には、支払い履歴や借入金額、返済能力などが含まれます。万が一、不履行や遅延の情報が記録された場合、その内容は信用情報機関によって整理され、ブラックリストとして登録されることになります。
データ収集と分析
このプロセスの最初の段階では、信用情報機関は様々な金融機関から定期的にデータを受け取ります。これらのデータには以下のようなものがあります:
- 支払い履歴: 期限内に支払われたかどうか。
- 借入残高: 現在の負債額。
- 過去の不履行記録: 遅延や未払いの詳細。
収集したデータは、自動化されたシステムによって解析されます。この分析結果に基づき、各個人の信用スコアが算出され、そのスコアによってブラックリストへの登録可否が判断されます。
ブラックリストへの登録基準
具体的な登録条件について見ていきましょう。一般的には次のような要因でブラックリスト入りする可能性があります:
- 90日以上の支払い遅延
- 債務不履行または法的措置
- 自己破産手続き開始
これらの場合、登録までに一定期間(通常数ヶ月)が必要です。この間に再度支払いを行うことで回避できる場合もあります。ただし、一度登録された後は、その影響を受け続けるため注意が必要です。
通知と異議申し立て
もし私たちがブラックリストに載った場合、その旨を通知されることがあります。また、不当だと思われる内容について異議申し立てをする権利も保障されています。この際には証拠となる書類や状況説明書を用意し、正確な情報提供を心掛けることが重要です。
以上のプロセスからわかるように、信用情報機関によって管理・運営されているブラックリストは非常に慎重で詳細な手順で作成されています。そのため、自分自身の日常的な金融管理にも十分配慮する必要があります。適切な対策と理解によって、このプロセスから守られる可能性も高くなるでしょう。
ブラックリストに載る原因と避けるべき行動
私たちがブラックリストに載る原因は、主に金融機関との取引での不適切な行動や習慣から来ています。これらの行動を理解し、避けることで、自分自身を守り、信用情報機関によって管理されるブラックリストへの登録を防ぐことが可能です。
主な原因
以下に挙げる要因は、ブラックリスト入りの代表的な理由です。これらを意識することで、より良い金融管理が実現できるでしょう。
- 支払い遅延: 90日以上の遅延が発生した場合、その記録は信用情報に影響します。
- 未払い: 負債が返済されないままだと、不履行として記録されます。
- 自己破産手続き: これは一般的に非常に深刻な状況であり、一度登録されると回復には時間を要します。
避けるべき行動
ブラックリストへの登録を避けるためには、次のような行動を心掛けましょう。
- 定期的な支払い: 毎月決まった日にちに必ず支払う習慣をつけましょう。
- 借入金額の管理: 自分の収入や支出と照らし合わせて無理のない範囲で借り入れを行うことが重要です。
- コミュニケーション: 支払いが難しい場合は早めに金融機関へ連絡し、相談する姿勢が大切です。
これらの対策によって、私たちは自身の日常的な金融活動からブラックリスト入りするリスクを低減させることができます。また、自分自身の信用スコアについて定期的に確認し、不安要素や改善点を把握しておくことも有効です。
信用回復のための具体的な対策と手順
私たちがブラックリストに載らないためには、信用回復のために具体的な対策と手順を実行することが重要です。これらの対策は、過去の不適切な行動を修正し、健全な信用履歴を築く助けとなります。また、新たな借入れやクレジットカード利用時にも安心感を持つことができます。
信用情報の確認
まず第一に、自分自身の信用情報を定期的に確認することが必要です。これによって、不正確な情報や古い記録を早期に発見し、修正する機会が得られます。信用情報機関から提供されるレポートを請求し、自身の金融状況を把握しましょう。
支払い計画の立案
次に、支払い計画を立てることで今後の金銭管理を改善できます。この計画には以下の要素が含まれます:
- 月々の予算設定: 毎月使える金額と固定費用(家賃、水道光熱費など)を書き出します。
- 優先順位付け: 返済すべき負債や支払い期限など、優先度高いものから処理していきます。
- 自動引き落とし: 定期的な支払いは自動引き落とし設定で忘れず行います。
負債削減への取り組み
また、負債削減も重要なステップです。以下は効果的な方法です:
- 高利率負債から優先的に返済: ジョイントアプローチとして、高利息であるクレジットカード負債から始めて返済します。
- 借り換え検討: より低金利で借り換え可能かどうか調査します。これによって総返済額が減少します。
- 追加収入源: 副業や不用品販売などで得られる収入も活用して返済資金に充てましょう。
専門家への相談
最後に、信頼できる専門家への相談も考慮すべきです。有資格者との面談は、自身では気づかなかった問題点や解決策についてアドバイスを受ける絶好の機会となります。また、合法的な方法で信用スコア向上につながる知識も得られるでしょう。
これら一連の手順と対策によって、私たちはブラックリストから脱却するだけでなく、新たな経済活動へ向けて強固な基盤を築くことが可能になります。
ブラックリストからの脱却に成功した事例
私たちは実際にブラックリストから脱却した成功事例をいくつか紹介します。これらの事例は、具体的な行動と戦略によって信用回復が可能であることを示しています。また、他者の経験から学ぶことで、自分自身の状況にも応用できるヒントを得ることができます。
ケーススタディ1: Aさんの取り組み
Aさんは数年前に多額の借金を抱え、ブラックリストに載ってしまいました。彼女はまず、自身の信用情報を確認し、不正確な情報が含まれていることに気づきました。その後、以下のステップで信用回復に向けて努力しました:
- 不正確な情報の修正: 信用情報機関に連絡し、誤った記録を訂正。
- 負債整理プラン: 高利率負債から優先的に返済する計画を立案。
- 専門家への相談: 財務アドバイザーと面談し、適切な対策についてアドバイスを受ける。
彼女はこのプロセスを経て、約2年後にはブラックリストから脱却することができました。
ケーススタディ2: B社の再生
B社は業績不振によって法人としてブラックリストに載り、その結果新規契約や融資が困難になりました。しかし、経営陣は以下の施策を講じて企業再生に成功しました:
- 財務状態の見直し: コスト削減と収益性改善策を徹底的に検討。
- 透明性向上: 取引先や金融機関とのコミュニケーション強化。
- 段階的な返済計画: 利息負担軽減と資金繰り改善ため、新たな支払いプラン構築。
これらの取り組みにより、同社は1年以内に信用状態が改善されました。
成功への共通点
これら二つのケースにはいくつか共通した要素があります。例えば:
- 定期的なチェック:
自身または会社の信用情報を継続して確認することで問題点早期発見につながります。
- 計画的なアプローチ:
明確な目標設定と実行可能なプラン作成によって着実に進捗できます 。
- 専門家との連携:
プロフェッショナルから得られる知識や経験も大きな助けとなります。
これら成功事例から学び、自分自身も同様の道筋でブラックリストから脱却するためには何が必要か考える手助けになるでしょう。